Nieuw: The House opent een kantoor in Hasselt!

Fed-voorzitter Jerome Powell kan de financiële markten niet geruststellen
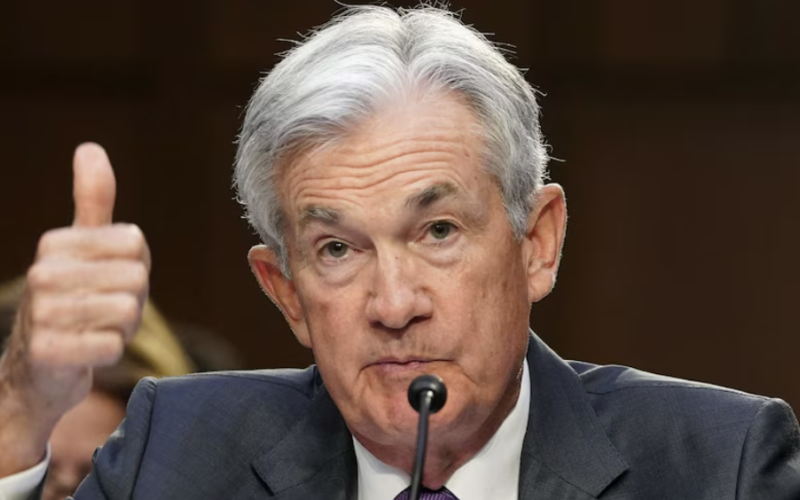
De recente opmerkingen van Jerome Powell, voorzitter van de Federal Reserve, over de houdbaarheid van de Amerikaanse schuldenberg roepen scepticisme op bij de bekende goudkever Peter Schiff, die wijst op de gebrekkige logica achter officiële geruststellingen. Powell zei: we bevinden ons op een onhoudbaar pad. Hij zei dat de schuld niet onhoudbaar is, maar alleen het pad, wat Schiff onzin vind, want als het pad onhoudbaar is, dan is de schuld onhoudbaar, want dat is het pad waarop de schuld zich bevindt en dat verandert niet. Of met andere woorden: er is hier sprake van lood om oud ijzer.
Want er is al een cruciale verschuiving gaande op de wereldmarkt. Het al lang bestaande patroon van buitenlandse landen die hun Amerikaanse handelsoverschotten terugpompen in Amerikaanse staatsschulden begint te ontrafelen, wat een serieuze bedreiging vormt voor de status van de dollar als wereldreservevaluta. En ook, bij uitbreiding voor de beurs van Wall Street.
Deze week wordt cruciaal voor de aandelenmarkten, zo merkt Frank Vranken, hoofdstrateeg Bank Edmond de Rotschild op. De Amerikaanse aandelenmarkten hebben een groot deel van de eerdere verliezen al goedgemaakt en verschillende technische analisten zeggen dat deze rally nog lang niet voorbij is. Het hangt er wel eens van af hoe de stortvloed aan macro-economische cijfers deze week zal uitpakken. En laat er geen twijfel over bestaan: de Amerikaanse BBP-cijfers voor het eerste kwartaal en de banencijfers staan centraal, zo merkt Vranken nog op.
Laten we dus beginnen met de BBP-cijfers. Zoals Vranken al eerder opmerkte, is er een tijdperk vóór en ná Trumps Bevrijdingsdag. Dat komt doordat buitenlandse exporteurs zich in het eerste kwartaal, toen duidelijk werd dat er strenge tarieven zouden worden ingevoerd, haastten om hun goederen de VS binnen te krijgen, net als Amerikaanse importeurs die hun voorraden aanvulden, terwijl consumenten in de VS ook probeerden de tarieven te omzeilen door hun aankopen naar voren te halen.
De gevolgen zijn tweeledig. Ten eerste zal de netto handel zeer negatief zijn voor de groei, omdat het handelstekort sterk is toegenomen. Hiertegenover staat de voorraadopbouw. Dit laatste maakt deel uit van de investeringscomponent en neemt toe wanneer bedrijven voorraden opbouwen. En als alle importen naar de voorraden zouden gaan, dan zal dat het bbp verhogen in plaats van verlagen. Ook de overheidsuitgaven spelen een rol. Zullen we met de door DOGE opgelegde bezuinigingen dat al in de cijfers zien? De indicator 'Atlanta Fed GDP growth now' (BP-groei nu) wijst in ieder geval nog steeds op een negatief groeicijfer voor het eerste kwartaal.
De bbp-cijfers voor het eerste kwartaal zullen de verwachtingen voor een recessie in de VS weer aanwakkeren of mogelijk bagatelliseren. De consensus is een stijging van 0,4%. We zitten dus dicht bij nul en het lijkt erop dat het een kwestie is van muntje opgooien om een positieve of negatieve uitslag te krijgen. Als de cijfers positief zijn, kunnen we een marktkrap krijgen die de indices omhoog stuwt. Als ze negatief zijn, kan de angst voor een mogelijke recessie toenemen en kunnen de markten zich herstellen. Maar de groeicijfers en de impact ervan op de markten kunnen worden gecompenseerd of verergerd door de werkgelegenheidscijfers. Als de arbeidsmarkt zou gaan wankelen, kan de consumptie in gevaar komen.
Het is dus een zeer belangrijke week voor de aandelenmarkten, zo herhaalt Vranken nogmaals. Een week waarin beleggers wellicht vergeten dat, zelfs als het eerste kwartaal beter uitvalt dan verwacht, we nog ver verwijderd zijn van de situatie van vóór de tariefverlaging. Zelfs al gaan er geruchten dat er vooruitgang wordt geboekt in de gesprekken tussen de VS en verschillende Aziatische landen.


Blijf op de hoogte rond de laatste updates over gouden munten
-
Politiek & economie
Belgische 10-jaarsrente inflatie: waarom stijgende prijsdruk de langetermijnrente opdrijft
-
Politiek & economie
L-vormige economie: waarom de Amerikaanse economie dreigt af te glijden naar langdurige stagnatie
-
Politiek & economie
Beleggers beginnen stilaan te beseffen dat omvang, kosten en looptijd van de overheidsschulden een structureel probleem vormen
-
Politiek & economie
Goud als verzekering: waarom edelmetaal beschermt bij economische onzekerheid