Nieuw: The House opent een kantoor in Hasselt!

Goud lijkt meer op onroerend goed dan op andere activa
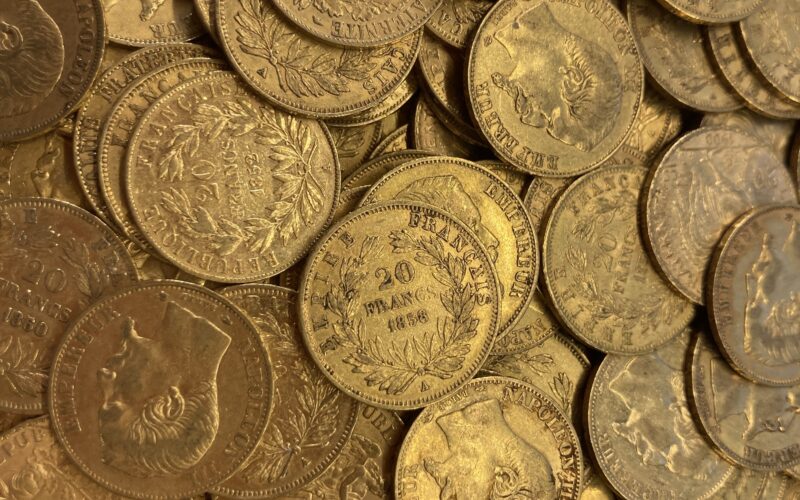
Goud steeg licht na de belangrijke toespraak van Federal Reserve-voorzitter Jerome Powell vorige week. Op de goudmarkt heerst meer dan ooit de sterke verwachting dat de Fed de basisrente volgende maand met een kwart punt zal verlagen. Lagere rentetarieven zijn gunstig voor goud, omdat er geen rente over betaald hoeft te worden. Tegen die achtergrond maakte Goldman Sachs een interessante vergelijking tussen goud en vastgoed.
Volgens Goldman Sachs lijkt goud meer op onroerend goed in Manhattan (of elders in de wereld) dan op een andere grondstof als olie. De prijs van goud wordt bepaald door veranderingen in eigendom, niet door de traditionele dynamiek tussen vraag en aanbod. Goud wordt niet verbruikt, maar verzameld en bewaard in kluizen, reserves en sieraden. Overtuiging en opportunistische kopers zijn de drijvende kracht achter bewegingen in de goudprijs, net als bij onroerend goed.
Dat komt doordat goud, in tegenstelling tot olie of gas, niet wordt verbruikt. Het wordt geaccumuleerd. Kopers hebben zich de afgelopen maanden massaal op het edelmetaal gestort, waardoor de goudprijs steeds hoger werd.
Bijna al het ooit gedolven goud – zo'n 220.000 ton – bestaat nog steeds, grotendeels opgeborgen in kluizen, reserves van de centrale bank of juwelenkistjes. De nieuwe jaarlijkse productie voegt iets meer dan 1% toe aan de bestaande voorraad en wordt beperkt door operationele en technische beperkingen.
Goldman Sachs definieert daarom goud, net als vastgoed, als een reëel actief—een tastbare waarde met intrinsieke eigenschappen, in tegenstelling tot bijvoorbeeld aandelen of obligaties. Waar aandelen afhankelijk zijn van corporate earnings en obligaties van rentebetalingen, bieden goud én vastgoed een zekere fysieke waarde en fungeren ze als inflatiehedges, zeker in turbulente economische tijden.
In het bijzonder belicht Goldman Sachs hoe vastgoed, met zijn tastbare karakter, huurrendement én waardegroei, aantrekkelijk is bij inflatoire druk en economische onzekerheid—vergelijkbaar met goud, dat historisch aanslaat als traditionele veilige haven. Beide activeren profiteren van beleggers die zekerheid willen in een onzekere wereld; vastgoed via cashflows, goud via behoud van koopkracht.
Een andere overeenkomst is dat hedge funds goud en vastgoed als complementaire diversificatie-instrumenten zien: vastgoed biedt inflatiebeschermer plus inkomsten, terwijl goud vaak een pure waarde-opslag is — minder afhankelijk van cashflows, maar sterk in crisisperiodes.
Maar waar goud en vastgoed overeenkomen in hun basisrol, verschillen ze ook substantieel:
Liquiditeit: goud is buitengewoon liquide — je kunt het vrijwel onmiddellijk verhandelen, terwijl vastgoed transacties meestal maanden duren .
Rendementstype: vastgoed kan rendement genereren via huurinkomsten (en waardestijging), goud daarentegen genereert geen cashflow—je koopt het met het doel waarde te behouden of te stijgen.
Hoewel Goldman Sachs goud niet letterlijk goud met vastgoed vergelijkt, zien we dat beide als reële, tastbare activa fungeren — met inflatiebescherming en diversificatiepotentieel — en dat goud in die zin dichter bij vastgoed staat dan bij bijvoorbeeld aandelen of obligaties. Toch is goud typisch meer liquide en niet-cashflow genererend, terwijl vastgoed juist op die twee dimensies onderscheidend is.


Blijf op de hoogte rond de laatste updates over gouden munten
-
Marktanalyse
Amerikaanse rente goudprijs: hoe hoge obligatierentes en de dollar de goudmarkt in evenwicht houden

-
Marktanalyse
Energieprijzen inflatie: hoe een energiecrisis via de productieketen leidt tot tweede-ronde-effecten

-
Marktanalyse
Goldman Sachs goudprijs verwachting: waarom het koersdoel voor 2027 op 5.400 dollar staat

-
Marktanalyse
ECB renteverhoging goud zilver: wat een restrictief monetair beleid betekent voor edelmetalen
