Nieuw: The House opent een kantoor in Hasselt!

Goud heeft kaap van $ 5.000 binnen handbereik: wegen de laatste loodjes het zwaarst?
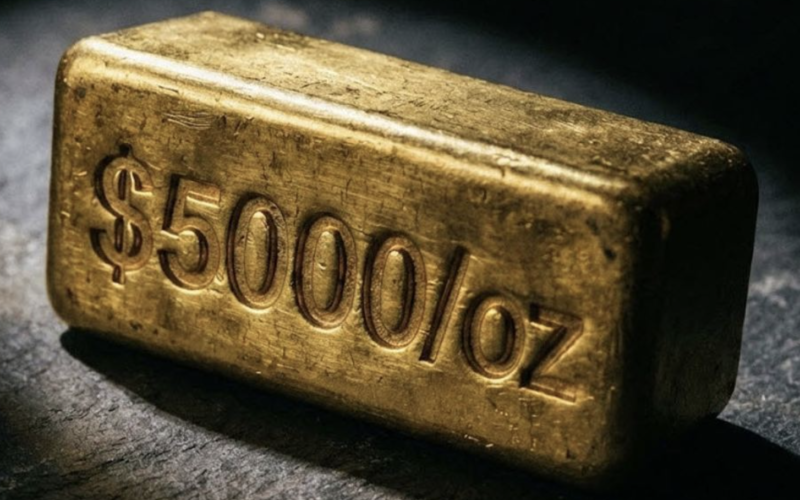
In oktober bereikte goud een belangrijke mijlpaal door voor het eerst de grens van $4.000 per ounce te overschrijden. Nog geen vier maanden later is het edelmetaal hard op weg naar $5.000 per ounce in een verbazingwekkende opmars die geen tekenen van vertraging vertoont. Donderdag werd in ieder geval de kaap van $ 4.900 gerond, vrijdagmorgen werd er gehandeld aan $ 4.960. Daarmee ligt de kaap van $ 5.000 binnen handbereik.
Goldman Sachs Group Inc. verhoogde ondertussen zijn prognose voor de goudprijs aan het einde van dit jaar naar $ 5.400 per ounce, van een eerdere schatting van $ 4.900, vanwege de toenemende vraag van particuliere beleggers en centrale banken. Analisten Daan Struyven en Lina Thomas schreven in een rapport dat de risico's aanzienlijk naar boven neigen, omdat beleggers uit de particuliere sector mogelijk verder zullen diversifiëren vanwege de aanhoudende wereldwijde beleidsonzekerheid.
Robin Brooks, econoom bij de Brookings Institution en voormalig hoofdstrateeg bij het Institute of International Finance, ziet de zogenoemde debasement trade vooral als een reactie van beleggers op een structureel veranderend monetair en fiscaal landschap. Volgens hem draait deze trade om het toenemende wantrouwen tegenover fiatvaluta’s, met name de Amerikaanse dollar, als gevolg van oplopende overheidsschulden, chronische begrotingstekorten en een monetair beleid dat lange tijd uitzonderlijk ruim is geweest. In zo’n omgeving zoeken beleggers activa die niet onbeperkt kunnen worden bijgedrukt, waarbij goud en in toenemende mate ook zilver een centrale rol spelen.
Brooks benadrukt dat goud historisch gezien fungeert als referentiepunt voor waardebehoud wanneer de geloofwaardigheid van valuta onder druk staat. In zijn visie is de recente stijging van de goudprijs geen louter speculatief fenomeen, maar een signaal dat markten anticiperen op een langdurige periode van negatieve reële rentes, fiscale dominantie en politieke druk op centrale banken. Wanneer overheden steeds afhankelijker worden van inflatie om hun schuldenlast draaglijk te houden, neemt de aantrekkelijkheid van goud als monetaire verzekering toe. Dat vertaalt zich in een structureel hogere prijs, niet noodzakelijk door paniek, maar door een geleidelijke herpositionering van kapitaal.
Zilver profiteert volgens Brooks deels van dezelfde dynamiek, maar met een eigen karakter. Waar goud vooral een monetair metaal is, combineert zilver die rol met een uitgesproken industriële functie. In een debasement-scenario wordt zilver daardoor dubbel ondersteund: enerzijds als goedkoper alternatief voor goud voor beleggers die zich willen indekken tegen valutaverlies, anderzijds door structurele vraag vanuit sectoren zoals energie-transitie, elektronica en defensie. Brooks wijst erop dat zilver daardoor vaak volatieler reageert dan goud: het blijft langer achter in de beginfase van een rally, maar kan in latere stadia disproportioneel stijgen wanneer het beleggerssentiment kantelt.
Volgens Brooks is de kern van de debasement trade niet zozeer hyperinflatie, maar het sluipende proces van koopkrachtverlies. Dat maakt de prijsevolutie van goud en zilver minder explosief op korte termijn, maar des te krachtiger over langere cycli. Zolang overheden moeite hebben om geloofwaardige budgettaire discipline te herstellen en centrale banken politiek onder druk blijven staan, verwacht hij dat edelmetalen een blijvende herwaardering doormaken. In die zin ziet Brooks goud als de ankerprijs van het systeem, en zilver als de hefboom daarop: beide spiegelen niet alleen inflatie, maar vooral het vertrouwen – of het gebrek daaraan – in papiergeld.


Blijf op de hoogte rond de laatste updates over gouden munten
-
Marktanalyse
Amerikaanse rente goudprijs: hoe hoge obligatierentes en de dollar de goudmarkt in evenwicht houden

-
Marktanalyse
Energieprijzen inflatie: hoe een energiecrisis via de productieketen leidt tot tweede-ronde-effecten

-
Marktanalyse
Goldman Sachs goudprijs verwachting: waarom het koersdoel voor 2027 op 5.400 dollar staat

-
Marktanalyse
ECB renteverhoging goud zilver: wat een restrictief monetair beleid betekent voor edelmetalen
