Nieuw: The House opent een kantoor in Hasselt!

Factor China steeds belangrijker op de goudmarkt en Morgan Stanley pleit nu voor60/20/20-portefeuille
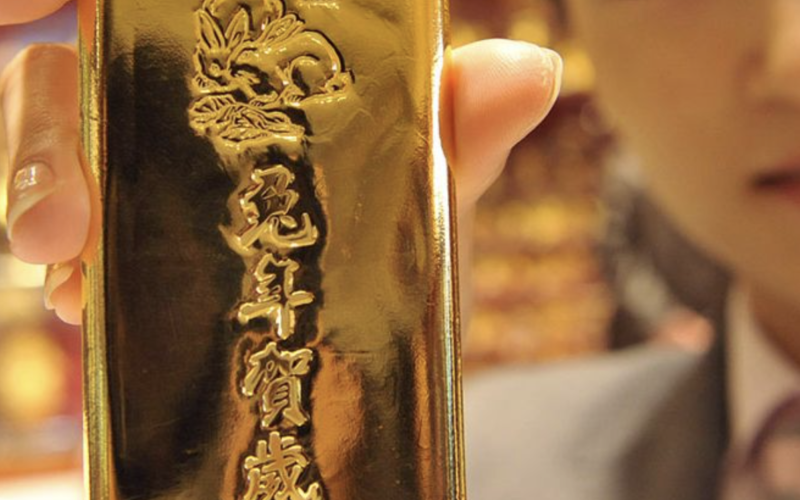
China speelt een steeds grotere rol als goudbewaarder en drijvende kracht achter de stijgende goudprijs. De Chinese centrale bank koopt al maanden onafgebroken goud om haar reserves te versterken en minder afhankelijk te zijn van de Amerikaanse dollar. Deze strategie past in de bredere trend van de-dollarisatie, waarbij landen hun reserves diversifiëren richting goud en andere valuta. Voor China is goud niet alleen een veilige haven in tijden van geopolitieke spanningen en handelsoorlogen, maar ook een middel om vertrouwen te wekken in de eigen munt, de renminbi. Zo positioneert Beijing zich strategisch als wereldspeler in het monetaire systeem. De goudprijs steeg aanvankelijk op het bericht, maar corrigeerde in de afgelopen uren. Vanmorgen kostte een troy ounce goud nog $ 3.767 dollar.
De klassieke 60/40-portefeuille, waarin beleggers traditioneel 60% van hun middelen in aandelen en 40% in obligaties stoppen, staat volgens Morgan Stanley’s Chief Investment Officer Mike Wilson onder druk. Waar dit model vroeger robuust leek doordat aandelen en obligaties elkaar in evenwicht hielden – de ene klasse stijgt wanneer de andere verzwakt – werkt dat mechanisme minder goed in de huidige marktomstandigheden. Aandelen bieden historisch gezien minder opwaarts potentieel ten opzichte van Treasuries, terwijl obligatiebeleggers hogere rendementen eisen op lange looptijden.
Wilson schuift daarom een alternatief naar voren: een 60/20/20-portefeuille. Die bestaat uit 60% aandelen, 20% obligaties en 20% goud. Dat gouddeel moet fungeren als een krachtiger inflatiehedge dan obligaties, die hun aantrekkelijkheid deels verliezen. Vooral Treasuries met langere looptijden worden afgeremd door toenemende twijfels over de onafhankelijkheid van de Federal Reserve en de daaruit volgende druk op de rendementen. Wilson geeft daarom de voorkeur aan kortere looptijden van ongeveer vijf jaar, waar beleggers profiteren van ‘rolling returns’ langs de rentecurve.
In zijn visie is goud het nieuwe “anti-fragiele” bezit: een actief dat juist sterker wordt in tijden van spanning. Het edelmetaal functioneert als veilige haven wanneer reële rentes dalen, terwijl aandelen als groeigerichte belegging profiteren in een risicovolle, opwaartse omgeving. Samen vormen ze volgens Wilson een krachtige dubbele hedge.
De marktcontext ondersteunt zijn redenering. Na de “Liberation Day”-tariefaankondiging van president Trump begin april herstelden Amerikaanse aandelen indrukwekkend. De S&P 500 en de Nasdaq bereikten zelfs meerdere records in september, doorgaans een zwakke maand voor aandelen. Tegelijkertijd brak goud door de grens van 3.700 dollar per ounce, gesteund door de verwachting van een renteverlaging door de Fed.
Wilson ziet in deze dynamiek kansen voor beleggers die willen inspelen op zowel groei als bescherming. “Goud en kwaliteitsvolle aandelen zijn de beste hedges,” stelt hij. Hij benadrukt dat de lage niveaus van april een uitgelezen kans waren en dat de daaropvolgende stijgingen in sommige zwaar afgestrafte sectoren opmerkelijk zijn.
De boodschap van Wilson is dus klaar en duidelijk: wie zich wil wapenen tegen inflatie en marktonzekerheid, moet naast aandelen en obligaties ook goud een vaste plek in de portefeuille geven. Daarmee ontstaat een robuustere balans tussen groei, veiligheid en bescherming tegen onverwachte schokken.


Blijf op de hoogte rond de laatste updates over gouden munten
-
Marktanalyse
Amerikaanse staatsschuld en goud: waarom de financieringscrisis van Washington de schuldontwaarding versnelt
-
Marktanalyse
Goudprijs technische analyse steunniveaus: hoe goud, zilver en platina reageren op de rente en dollar
-
Marktanalyse
Dollar en goudprijs relatie: hoe wisselkoersen en renteverwachtingen de edelmetaalmarkt beïnvloeden
-
Marktanalyse
Amerikaanse rente goudprijs: hoe hoge obligatierentes en de dollar de goudmarkt in evenwicht houden
