Nieuw: The House opent een kantoor in Hasselt!

Belangrijkste verklaring voor terugval goudprijs in tweede kwartaal ligt bij de veranderde verwachtingen over het Amerikaanse rentebeleid
Na een uitzonderlijk sterke start van het jaar, met nieuwe recordniveaus in de eerste weken van 2026, kende de goudprijs in het tweede kwartaal een scherpe terugval. In de eerste jaarhelft bleef goud over het geheel genomen nog altijd op een hoog niveau, maar de forse correctie tussen april en juni maakte een einde aan het ononderbroken optimisme dat de markt maandenlang had gekenmerkt. Volgens verschillende marktexperts was het tweede kwartaal zelfs het zwakste kwartaal voor goud sinds 2013. Daarmee kwam een einde aan een periode waarin het edelmetaal vrijwel onafgebroken nieuwe recordniveaus had bereikt.
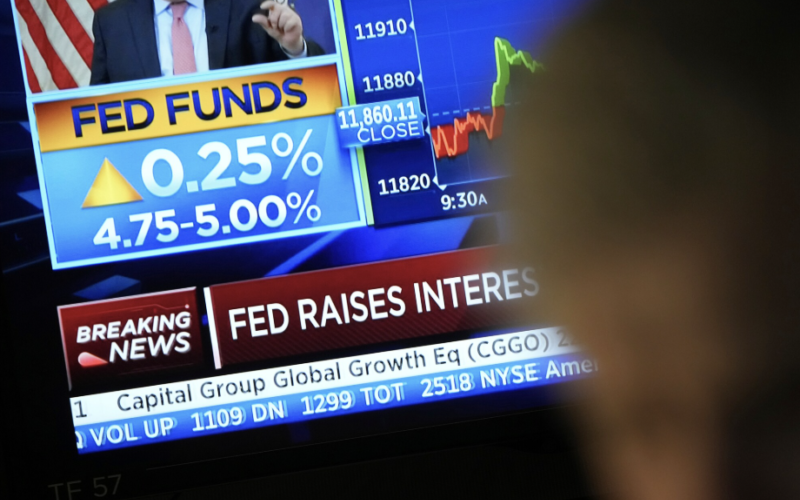
De belangrijkste verklaring voor die terugval ligt bij de veranderde verwachtingen over het Amerikaanse rentebeleid. Beleggers rekenden aanvankelijk op meerdere renteverlagingen door de Federal Reserve, maar sterke economische cijfers en een hardnekkige inflatie zorgden ervoor dat die verwachtingen steeds verder naar achter werden geschoven. Hogere rentevoeten vergroten de aantrekkelijkheid van vastrentende beleggingen, terwijl goud geen rente of dividend uitkeert. Daardoor besloten veel beleggers winst te nemen na de spectaculaire koersstijging van de voorgaande maanden.
Ook de Amerikaanse dollar speelde een belangrijke rol. Naarmate de verwachting groeide dat de rente in de Verenigde Staten langer hoog zou blijven dan in andere grote economieën, won de dollar aan kracht. Een sterkere dollar maakt goud duurder voor kopers buiten de Verenigde Staten en zet de internationale vraag doorgaans onder druk. De combinatie van stijgende reële rente en een sterkere dollar vormde daardoor een stevige tegenwind voor de goudmarkt.
Daarnaast veranderde ook het beleggerssentiment. Een groot deel van het beschikbare kapitaal vloeide richting technologieaandelen en ondernemingen die profiteren van de aanhoudende kunstmatige-intelligentiehausse. De spectaculaire koersstijgingen van chipproducenten en andere AI-gerelateerde bedrijven trokken veel beleggers weg uit defensieve activa zoals goud. Ook de succesvolle beursintroductie van verschillende technologiebedrijven versterkte die rotatie van kapitaal. Tegelijkertijd zagen goud-ETF's opnieuw uitstroom van beleggers, wat de verkoopdruk verder vergrootte.
Opvallend is dat de daling niet werd veroorzaakt door een fundamentele verslechtering van de vraag naar fysiek goud. Integendeel, centrale banken bleven wereldwijd aanzienlijke hoeveelheden goud aankopen om hun reserves verder te diversifiëren. Ook de vraag vanuit verschillende opkomende economieën bleef relatief sterk. Daardoor ontstond een duidelijke tegenstelling tussen de financiële markten, waar beleggers winst namen, en de fysieke goudmarkt, waar de structurele vraag grotendeels overeind bleef.
Voor veel analisten betekent de zwakke prestatie in het tweede kwartaal dan ook niet noodzakelijk het einde van de langetermijnstijging. Zij wijzen erop dat de correctie vooral het gevolg was van een tijdelijke aanpassing van de renteverwachtingen en een verschuiving van beleggers naar risicovollere activa. Mocht de Federal Reserve later alsnog beginnen met renteverlagingen of mocht de economische onzekerheid opnieuw toenemen, dan kan goud volgens hen opnieuw profiteren van zijn rol als veilige haven. De combinatie van blijvende aankopen door centrale banken, geopolitieke spanningen en onzekerheid over de overheidsfinanciën zorgt ervoor dat veel marktkenners ondanks het zwakke tweede kwartaal positief blijven over de vooruitzichten voor goud op langere termijn.


Blijf op de hoogte rond de laatste updates over gouden munten
-
Marktanalyse
Amerikaanse rente goudprijs: hoe hoge obligatierentes en de dollar de goudmarkt in evenwicht houden

-
Marktanalyse
Energieprijzen inflatie: hoe een energiecrisis via de productieketen leidt tot tweede-ronde-effecten

-
Marktanalyse
Goldman Sachs goudprijs verwachting: waarom het koersdoel voor 2027 op 5.400 dollar staat

-
Marktanalyse
ECB renteverhoging goud zilver: wat een restrictief monetair beleid betekent voor edelmetalen
