Nieuw: The House opent een kantoor in Hasselt!

Gok van Donald Trump kan verkeerd uitdraaien en dat speelt tegen de financiële markten
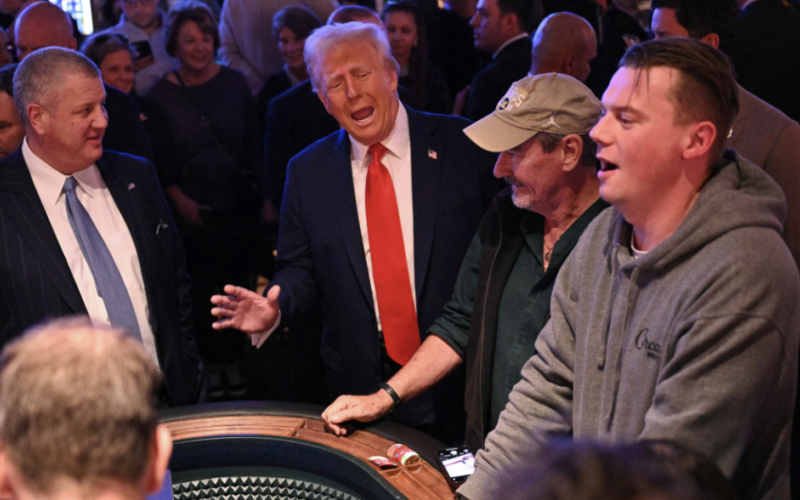
Donald Trump laat niet in zijn kaarten kijken, hij springt van de hak op de tak. De invoering van het importtarief van 50% op goederen die vanuit de EU in de VS worden geïmporteerd, is uitgesteld tot 9 juli. President Trump had naar eigen zeggen een 'heel prettig gesprek' met Ursula Von der Leyen. Zo gaat het pokerspel tussen de twee handelsblokken verder. Dat zorgt voor een vrij hoge mate van onzekerheid voor Europese exporteurs, Amerikaanse importeurs en bedrijfsleiders in het algemeen. Wat zich ook vertaalt in volatiele financiële markten.
Frank Vranken, hoofdstrateeg van Bank Edmond de Rothschild bekeek de zaken even van dichtbij. Volgens Neel Kaskari, president en stemgerechtigd lid van de Federal Reserve van Minneapolis, zal deze onzekerheid de Amerikaanse economie, die tot nu toe behoorlijk veerkrachtig is gebleven, onder druk blijven zetten. Kashkari sloot een recessie zelfs niet uit.
Hoe dan ook, je kunt je afvragen wat de VS precies met de Europeanen op handelsgebied nastreeft. Het doel lijkt Vranken vrij duidelijk. Omdat ze zich in het verleden al uitgebuit voelen, hebben de VS tot nu toe nultarieven voor beide partijen uitgesloten. Ze willen de voorgestelde tarieven als inkomsten zien.
De handelsdeal tussen het VK en de VS zou daar een voorbeeld van kunnen zijn. Dat betekent 10% voor EU-goederen die naar de VS gaan en nultarieven andersom. Trapt de EU in die valkuil? Het betekent dat EU-exporteurs moeten kiezen tussen het doorberekenen van die heffingen aan de Amerikaanse consument of het opnemen in hun marges.
De Amerikaanse strategie lijkt volgens Vranken eenvoudig: importheffingen innen die de binnenlandse belastingverlagingen financieren. En dan rekenen op het Laffer-curve-effect om de vraag en daarmee de economie te stimuleren.
De Laffer-curve drukt de theorie uit dat er een optimaal punt is waarop het effectieve belastingtarief de belastinginkomsten optimaliseert. Hogere tarieven zullen de inkomsten drukken naarmate consumenten meer belasting ontvangen, terwijl lagere belastingtarieven de consumptie kunnen stimuleren, maar desalniettemin de totale belastinginkomsten zullen verlagen.
Waar staan we in de VS? Republikeinen geloven dat lagere belastingtarieven voor Amerikaanse bedrijven en particulieren gunstig zullen zijn voor de inkomsten. Het is een grote gok, zo merkt Vranken op.
Het feit dat de kredietwaardigheid van de VS al is verlaagd, weerspiegelt deze gok. En het is een gok die averechts kan uitpakken, zo weet Vranken. Een andere grote belofte van Trump lijkt nu al averechts op hem uit te pakken. De FT berichtte namelijk over de productievermindering van de Amerikaanse schalieolie-industrie.
Het aantal actieve boorplatforms neemt snel af, omdat schaliebedrijven klem komen te zitten tussen hogere productiekosten door tarieven en lagere olieprijzen. Het break-evenprijsniveau voor de Amerikaanse schalie-industrie ligt rond de $ 60 per vat en we handelen daar slechts iets boven. Volgens de FT zouden Amerikaanse schalieproducenten hun productie met nog eens 300.000 vaten per dag kunnen verlagen als de prijs voor WTI zou dalen tot ongeveer $ 50 per vat. Die volumevermindering zou groter zijn dan de huidige productie van verschillende kleinere OPEC-leden. Met andere woorden, het mantra van 'drill-baby-drill' werkt niet, zo concludeert Vranken.


Blijf op de hoogte rond de laatste updates over gouden munten
-
Politiek & economie
Belgische 10-jaarsrente inflatie: waarom stijgende prijsdruk de langetermijnrente opdrijft
-
Politiek & economie
L-vormige economie: waarom de Amerikaanse economie dreigt af te glijden naar langdurige stagnatie
-
Politiek & economie
Beleggers beginnen stilaan te beseffen dat omvang, kosten en looptijd van de overheidsschulden een structureel probleem vormen
-
Politiek & economie
Goud als verzekering: waarom edelmetaal beschermt bij economische onzekerheid